
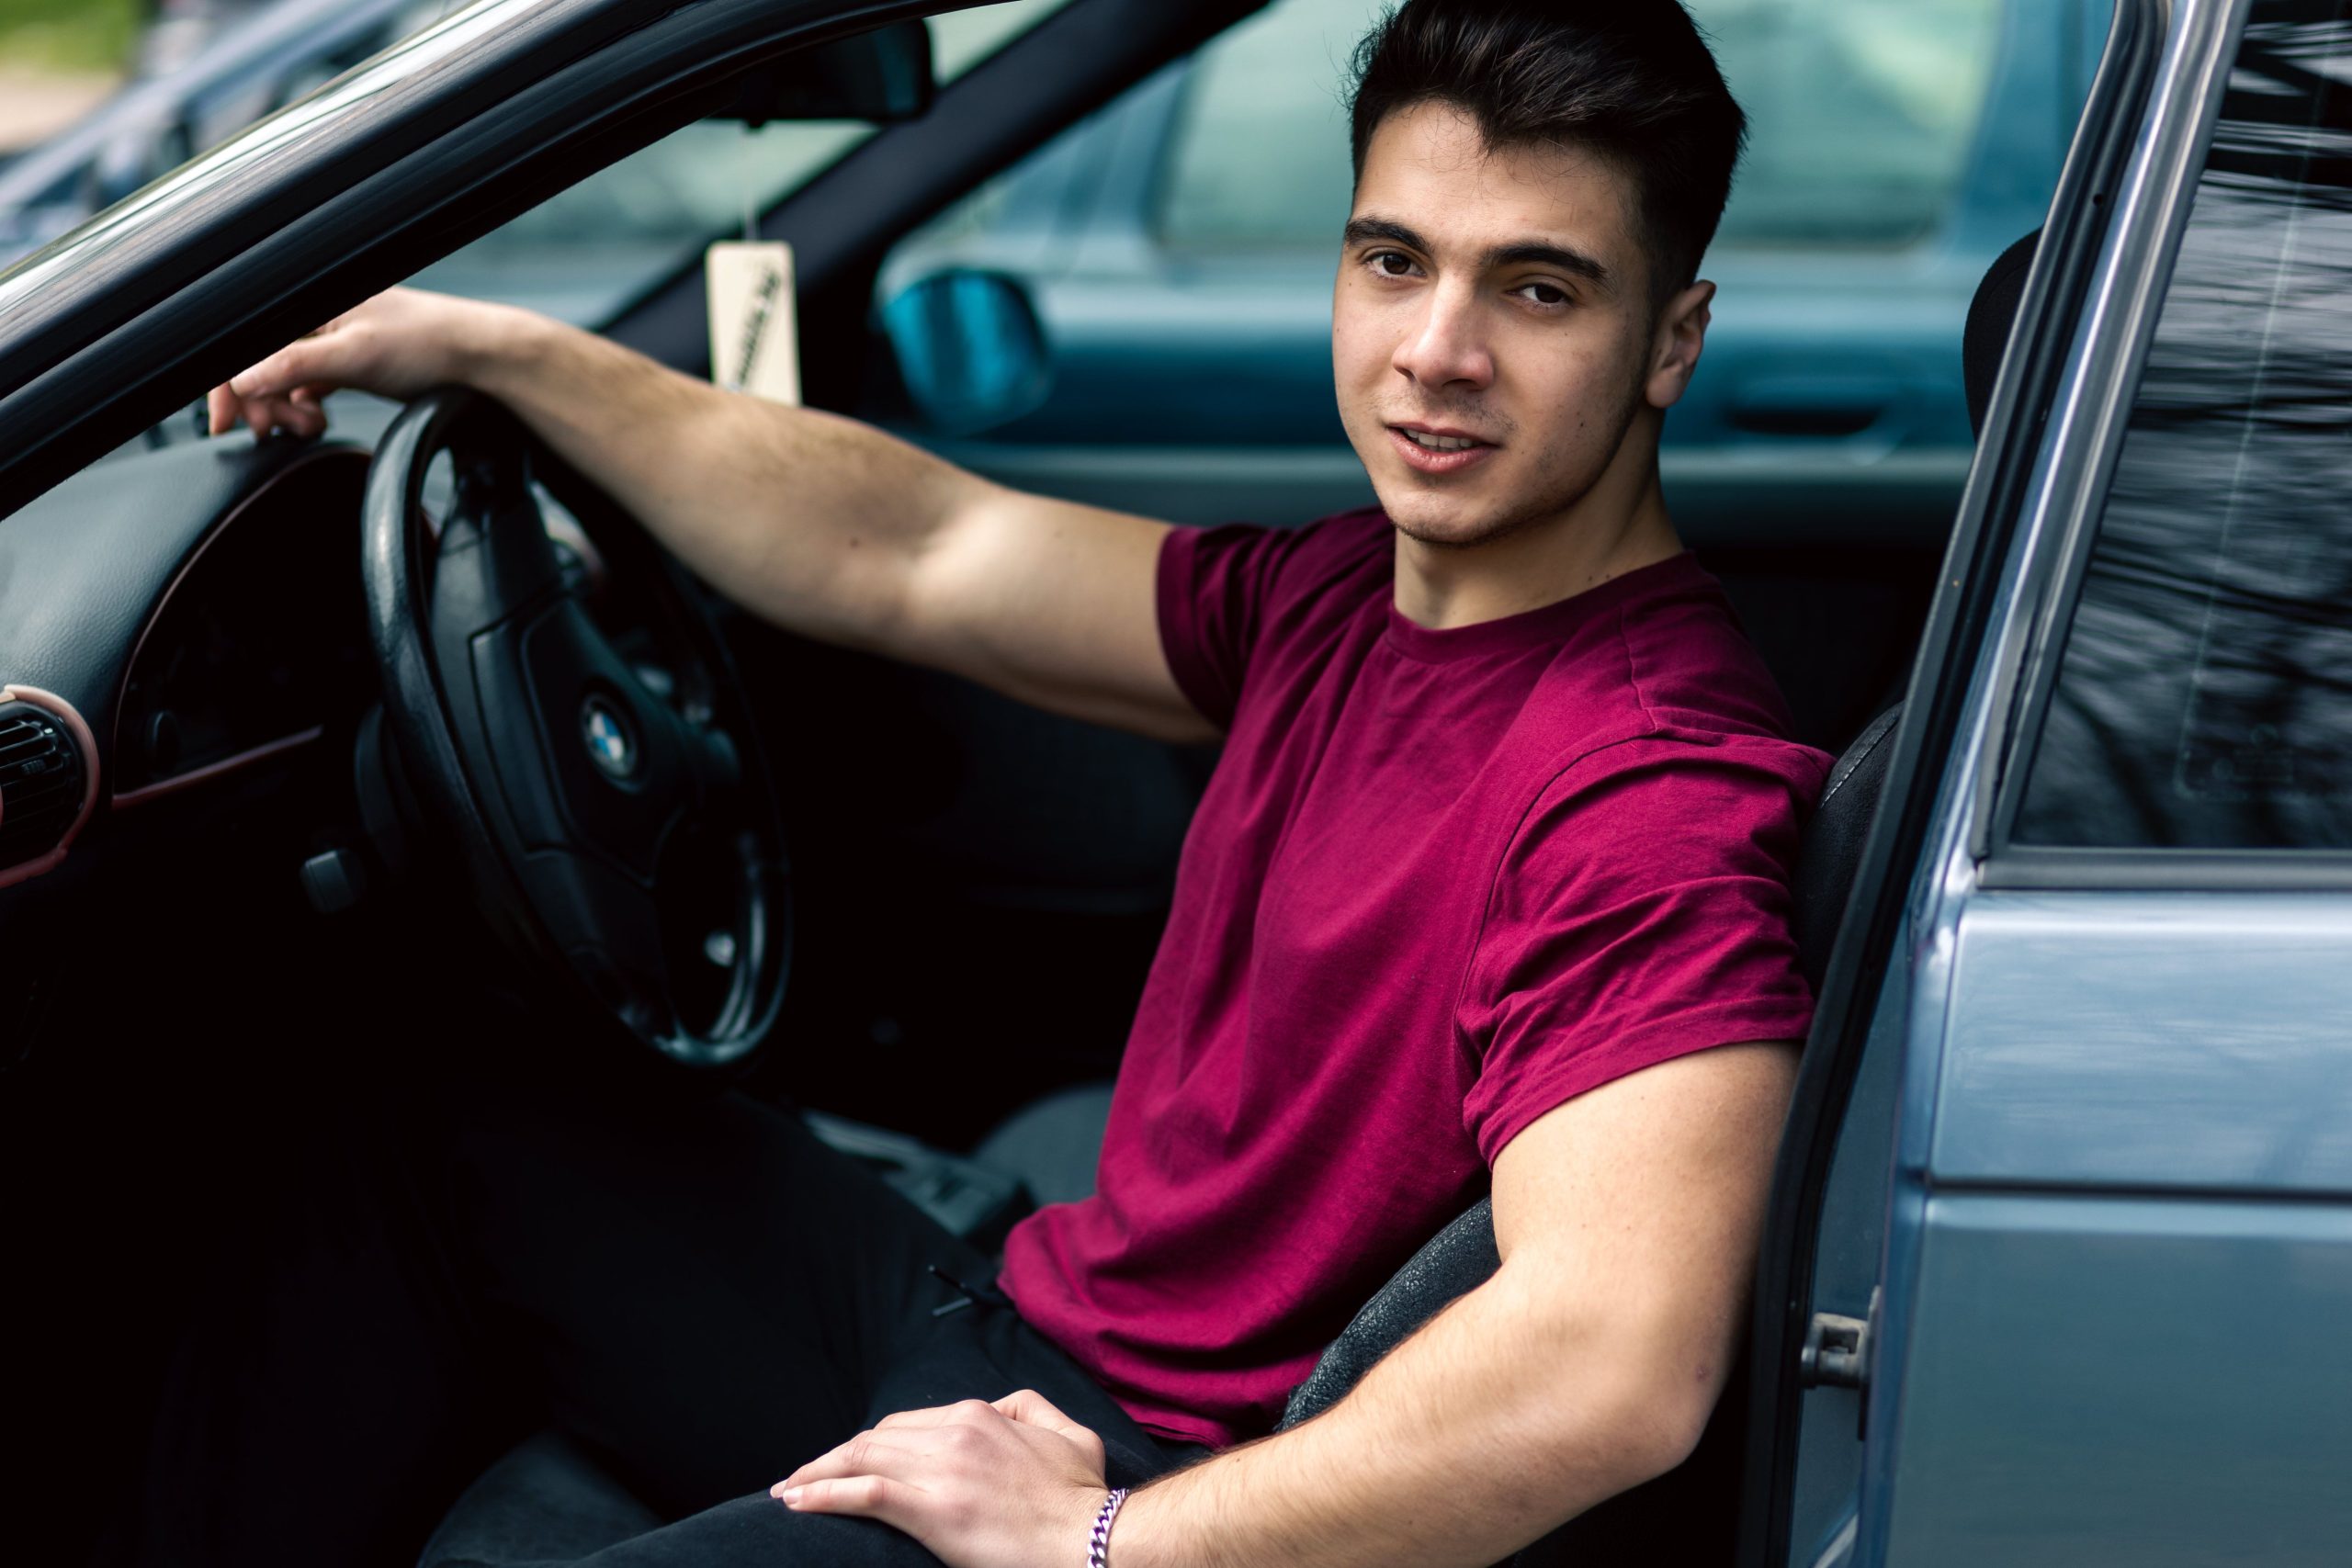
Het moment dat je de sleutels van je allereerste eigen auto in handen krijgt, vergeet je nooit meer. Die aankoop staat symbool voor onafhankelijkheid en vrijheid. Je kunt gaan en staan waar je wilt zonder afhankelijk te zijn van het openbaar vervoer of de strakke planning van je ouders. Maar zodra de euforie van de proefrit en de succesvolle onderhandeling wegebt, dient de harde realiteit van het autobezit zich aan. Brandstof, wegenbelasting, onderhoud en vooral de maandelijkse vaste lasten tikken behoorlijk aan. Voor beginnende bestuurders valt de verzekeringspremie vaak onverwacht hoog uit.
Waarom de kosten voor jonge bestuurders zo hoog uitvallen
Statistieken liegen er niet om en verzekeraars baseren hun tarieven puur op harde data. Bestuurders onder de vierentwintig jaar zijn in de praktijk vaker betrokken bij verkeersongevallen dan meer ervaren automobilisten. Een gebrek aan rijervaring en soms iets te veel overmoed achter het stuur leiden vaker tot blikschade of ergere incidenten. Omdat het risico op een schade-uitkering voor de maatschappij aanzienlijk hoger ligt, vertaalt zich dit direct in een forse risico-opslag op je startpremie. Dit klinkt misschien oneerlijk wanneer jij jezelf als een kalme en verantwoorde rijder beschouwt. Toch ontkomt vrijwel niemand in deze leeftijdscategorie aan dat verhoogde instaptarief. Gelukkig ben je niet volledig overgeleverd aan deze hoge bedragen en heb je zelf veel invloed op de uiteindelijke maandelijkse kosten.
Kies een slimme beginnersauto
Het is ontzettend verleidelijk om je spaargeld stuk te slaan op een sportieve hatchback met veel vermogen. Een oude Golf GTI of een rappe BMW spreekt natuurlijk veel meer tot de verbeelding dan een compacte stadsauto. Toch is het verstandig om je ego even te parkeren bij de aanschaf van je eerste bolide. Het gewicht van de auto en het vermogen van de motor spelen een cruciale rol bij de risicobeoordeling. Zware auto’s met veel pk’s worden direct gezien als een groter gevaar op de weg. Kies daarom liever voor een lichte en bescheiden auto uit het A- of B-segment. Voordat je definitief een handtekening zet onder het koopcontract van een specifiek model, kun je het best online je toekomstige autoverzekering berekenen, zodat je precies weet waar je maandelijks aan toe bent. Op die manier voorkom je dat de droomauto na een paar weken al een financiële strop blijkt te zijn.
Bepaal de juiste dekkingsgraad
De dagwaarde en de leeftijd van je auto bepalen voor een groot deel welke polis het meest logisch is. In Nederland is de zogenaamde WA-dekking wettelijk verplicht. Deze dekt uitsluitend de schade die jij met je voertuig aan anderen toebrengt. Voor auto’s die ouder zijn dan tien jaar en een relatief lage waarde hebben, is deze minimale dekking vrijwel altijd de beste keuze. Een uitgebreidere polis kost aanzienlijk meer en weegt financieel vaak niet op tegen de daadwerkelijke restwaarde van het voertuig bij een onherstelbare schade. Wanneer je kiest voor een lichte occasion met alleen een WA-dekking, houd je de basiskosten voor de verzekering voor je auto aanzienlijk lager dan bij een all risk polis voor een luxere wagen. Zodra je over een paar jaar meer rijervaring hebt en de overstap maakt naar een nieuwere auto, kun je de dekking altijd nog opschroeven naar beperkt of volledig casco.
Bouw zo snel mogelijk schadevrije jaren op
Het gouden ticket naar structureel lagere maandlasten is het verzamelen van schadevrije jaren. Elk kalenderjaar dat je geen schade claimt bij de maatschappij, stijg je op de bonus-malusladder. Dit systeem beloont voorzichtig rijgedrag met een stevige korting op je factuur. Na drie of vier jaar zonder brokken merk je al een substantieel verschil in je budget. Het is daarom een tactische zet om kleine beschadigingen uit eigen zak te betalen. Denk aan een lelijke kras op je velg na een mislukte parkeeractie of een kleine kras op de achterbumper. Als je zo’n relatief kleine schade claimt, verlies je direct meerdere opgebouwde jaren en val je soms zelfs terug naar een negatief saldo. De onvermijdelijke stijging van je premie gedurende de daaropvolgende jaren is dan vrijwel altijd veel duurder dan de eenmalige factuur van de lokale schadehersteller.
De auto op naam van je ouders: een goed idee?
Veel jongeren overwegen een bekende sluiproute om de hoge startkosten te ontlopen. Ze zetten het kenteken op naam van hun ouders en laten hen ook de polis afsluiten. Omdat ouders vaak al tientallen schadevrije jaren op de teller hebben staan, is de gevraagde premie op het eerste gezicht lachwekkend laag vergeleken met een polis op naam van een twintiger. Dit lijkt een geniale financiële zet, maar in de praktijk kleven er grote gevaren aan deze constructie. Als jij de auto in werkelijkheid het meest gebruikt, ben je wettelijk gezien de hoofdbestuurder. Geef je dit niet eerlijk op, dan is er simpelweg sprake van fraude.
Bij een ernstig ongeval stelt een inspecteur vaak een uitgebreid onderzoek in. Blijkt daaruit dat jij eigenlijk dagelijks met het voertuig naar je studie of werk reed, dan weigeren ze de opgelopen schade uit te keren. Je draait dan volledig zelf op voor alle medische of materiële kosten van de tegenpartij. Daarbij loop je het risico op een landelijke zwarte lijst terecht te komen, waardoor het afsluiten van financiële producten in de toekomst extreem lastig wordt. Neem daarom de regie over je eigen administratie. Door direct op je eigen naam te starten met een betaalbaar en licht voertuig, bouw je vanaf dag één je eigen reputatie op. Binnen afzienbare tijd profiteer je zelf van aanzienlijke kortingen en geniet je met een gerust hart van de vrijheid op de weg.